鸿蒙暴增,极氪老款暴跌,租电库存危险,小米事故占比高,6月第二周全国二手车采购行情分析
- 2026-09-08 07:38:41
巨电未来·新能源二手车周报 6月第2周总车源:300条+ | 新能源占比:68%均价:19.2万 | 中位数:17万最硬通货:问界M9 ↑6.3% 淡季逆势上涨最大分化:特斯拉Model Y 10万→27万最危险信号:极氪001老款2年跌67%新品牌放量:鸿蒙智行系15条 首周亮相以下内容仅供专业参考,不作为消费者买卖二手车价格建议,也不作为二手车企业决策层投资建议,特别说明!申请加入巨电未来新能源二手车全国专业群,请私信:xiaopangfans🔥 巨电未来新能源二手车采购行情周报
2026年6月第2周(6月7日-6月13日)
发布 | 二手车小胖说×巨电未来新能源二手车联盟
📊 一、本周总览
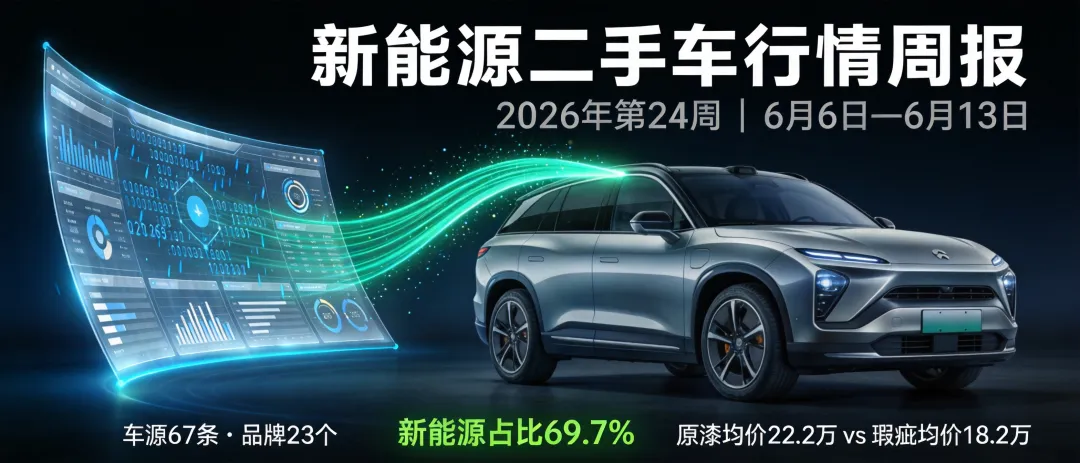
| 7天总车源数 | 300+ | |
| 日均车源数 | 45+ | |
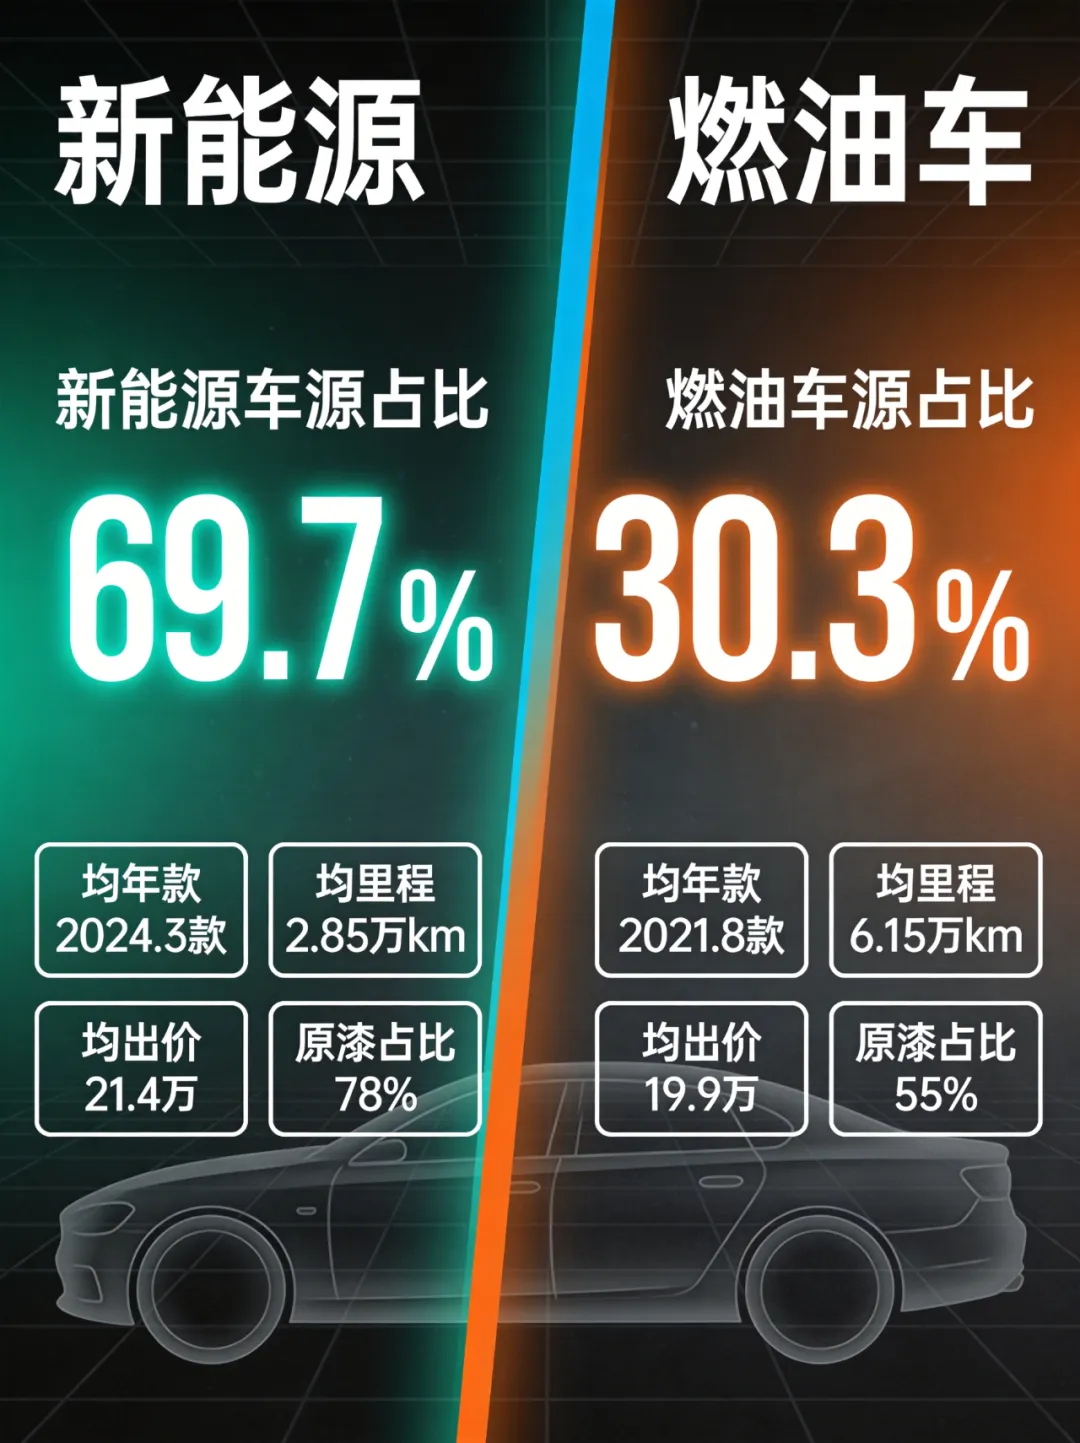
| 新能源占比 | 约68% | |
| 燃油车占比 | 约32% | |
| 询价占比 | 约55% | |
| 批发占比 | 约38% | |
| 价格区间 | 4.9万-85万 | |
| 新能源均价 | 约19.2万 | |
| 燃油车均价 | 约19.6万 |
🏷️ 二、品牌分布与占比
| 特斯拉 | |||||
| 理想 | |||||
| 问界 | |||||
| 蔚来 | |||||
| 极氪 | |||||
| 鸿蒙智行 | |||||
| 小米 | |||||
| 腾势 | |||||
| 岚图 | |||||
| 小鹏 | |||||
| 零跑 | |||||
| 其他新能源 | |||||
| 燃油车 |
品牌结构核心发现
1️⃣ 特斯拉+理想+问界 = 新能源47%的绝对主力
三大品牌合计约95条车源,占新能源总量近一半。这意味着:新能源二手车市场目前由这三家定义价格锚点。 其他品牌的价格逻辑都参照这三家。
2️⃣ 鸿蒙智行系一周内放量15条——新品牌正在快速进入二手流通
享界S9 7条、智界S7 5条、尚界H5 3条。一周之内三个新品牌同时出现大量车源,说明鸿蒙智行的新车销量正在转化成二手供给——这是二手车市场"品牌入驻"的典型信号。同时也证明,这几款车新车市场表现的波动较大。
3️⃣ 小鹏+零跑 = 出场最少、保值率最低
小鹏3条、零跑4条,一周出场量远低于其他主流品牌。出场少=流通弱=保值率差=车商不愿收。这两个品牌在二手车市场还没建立起"硬通货"地位。或者说走量不走利润,二手车产品中属于“鸡肋”感觉。
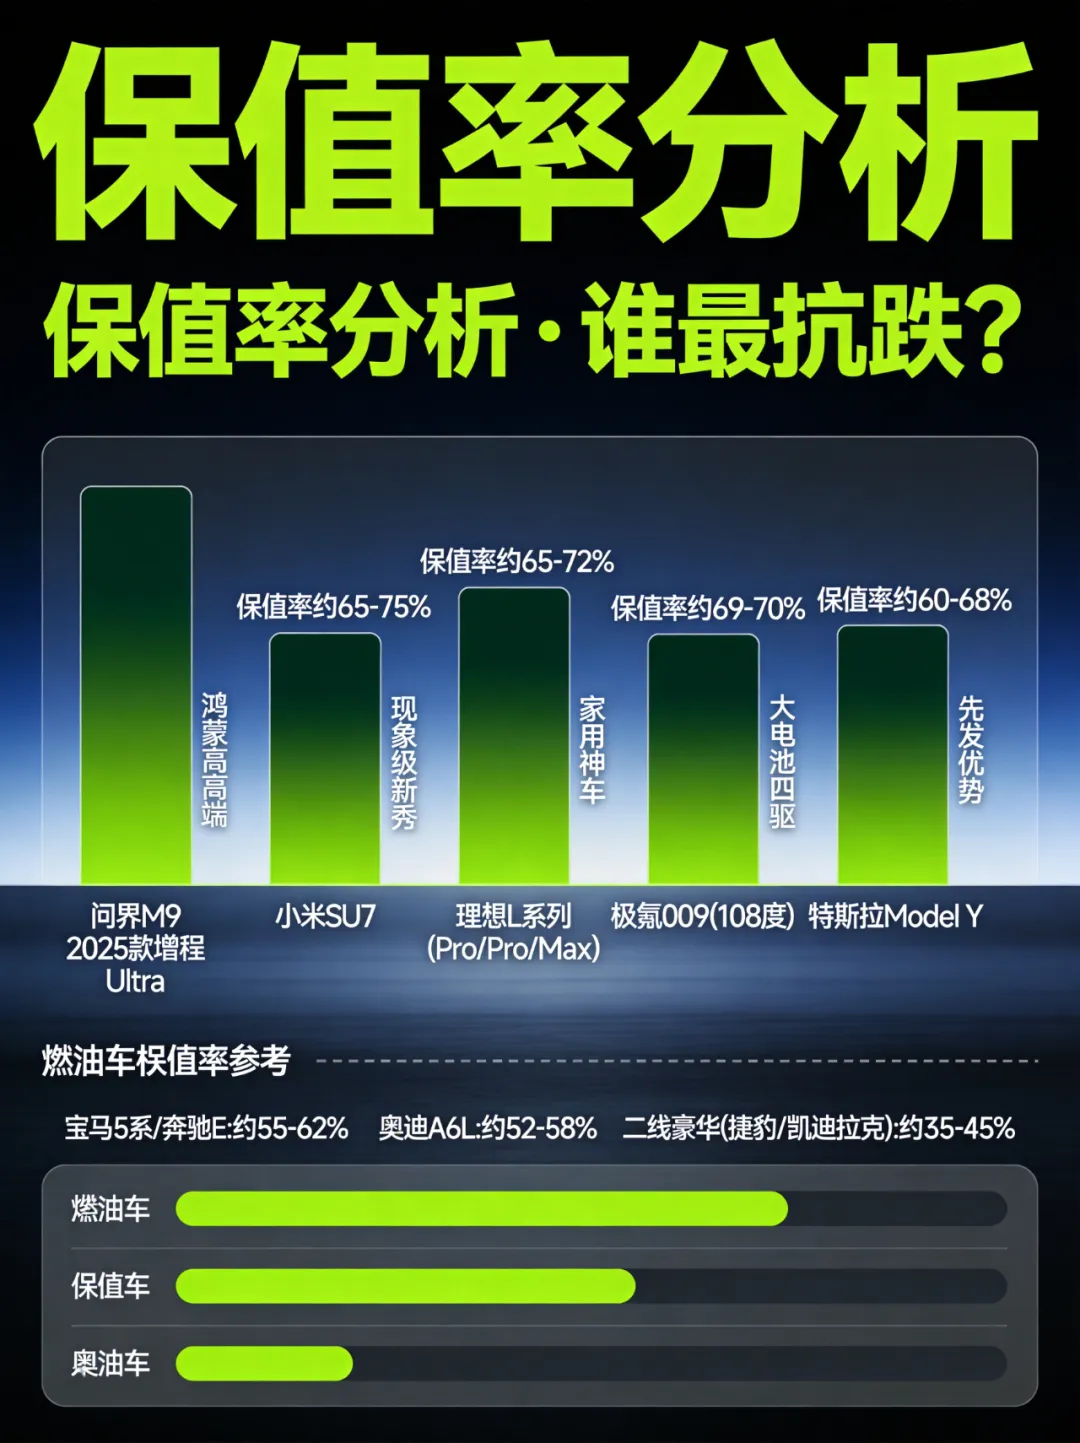
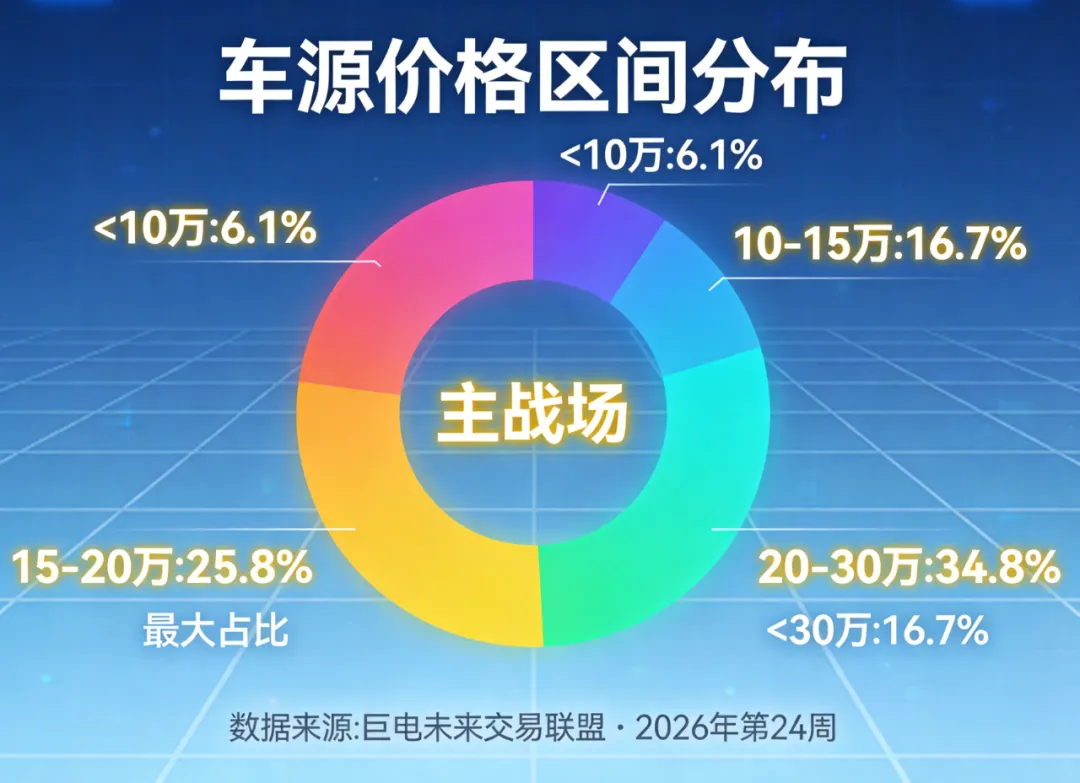
1️⃣ 15-30万占新能源48%——这是新能源二手的"黄金区间"
消费者最关注的价格带。在这个区间,Model Y、理想L6-L8、问界M7-M8、蔚来ES6、极氪001/007、腾势D9全部扎堆——竞争最激烈,议价空间最大,信息最透明。
2️⃣ 10万以下 = "事故车和老款集中区"
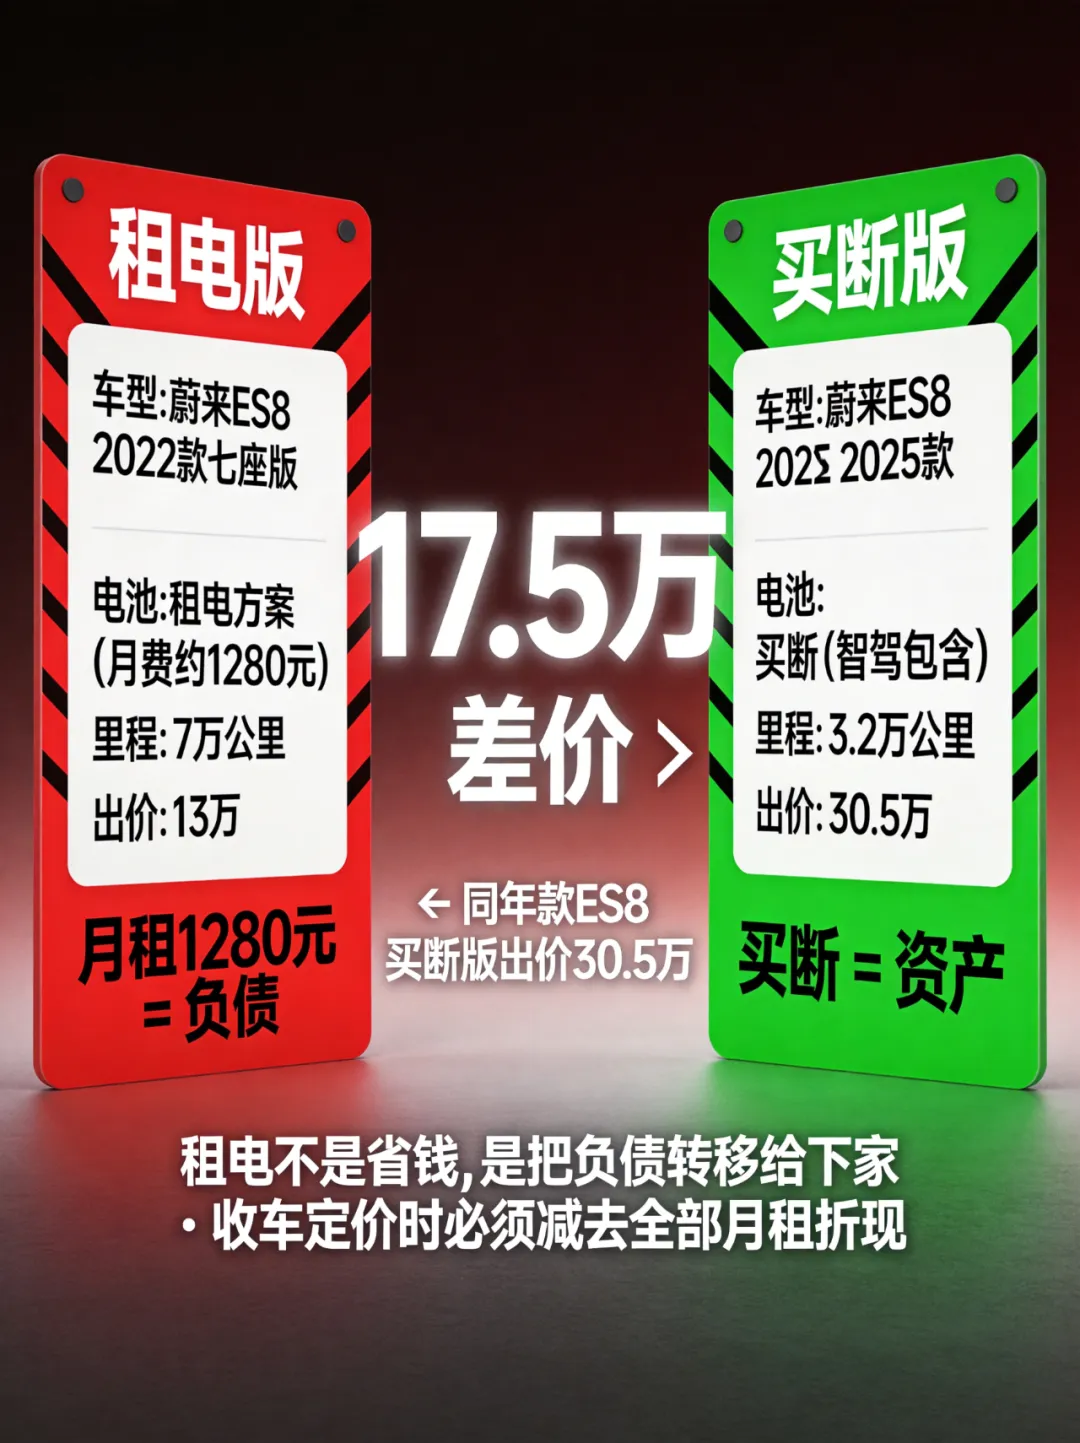
15.2%的车源在10万以下,但大量是事故车/老款/租电版本。这是车商的"风险区"——收车要格外谨慎,流通慢、价格弹性大。
3️⃣ 30万以上新能源占比快速提升
问界M9 Ultra(35-39万)、理想L9新款(28-32万)、极氪9X(41-51万)、小米SU7 Ultra(30-32万)——新能源的高端产品线正在建立自己的价格锚点。30万以上不再是BBA的专属领地。
📅 四、年份分布与折旧规律
| 2025-2026年(准新) | |||||
| 2024年 | |||||
| 2023年 | |||||
| 2022年 | |||||
| 2021年及更早 |
年份结构核心发现
1️⃣ 准新车(25-26年)占比32%——这是前所未有的比例!
传统二手车市场,准新车占比通常10-15%。本周数据32%,说明两个趋势:
新能源迭代太快,消费者换车频率加快 新车降价导致"新车即贬值",越来越多车主上牌就卖 - 这改变二手车商的收车逻辑——准新车不再是稀缺品,议价空间变大
2️⃣ "三年一个台阶"的折旧规律清晰可见
关键规律:第1年折旧最狠(21.4%),2-3年平稳(13-16%),4年以上加速(26%)。这与专家库的规律吻合——新能源纯电3年保值率40-55%,5年25-35%。
3️⃣ 2023年是"价格分水岭"
23年车源均价16.8万,恰好是新能源二手的"性价比临界点"——低于这个价,消费者觉得划算;高于这个价,消费者开始犹豫"要不要买更新的"。
🛣️ 五、里程分布与价格影响
| 1万km以下 | |||||
| 1-3万km | |||||
| 3-5万km | |||||
| 5-10万km | |||||
| 10万km以上 |
里程核心发现
1️⃣ 1万km以下准新车占18.6%——"新车即二手"现象加剧
大量2025-2026年上牌、几千公里的车源出现。这些车不是"旧车",是"不想开的车"——车主上牌后短期就转手,原因多为:
新车降价后想换新款 智驾/配置不满意想升级 公司户抵税后转卖
对车商的影响:准新车供给量大→议价空间变大→利润被压缩→必须更精准定价。
2️⃣ 5万km是"车况分水岭"
1-5万km的车源占67.6%,车况多数还在B级以上(原漆/少量补漆)。超过5万km,C级(多处补漆/有出险)和D级(钣金)比例明显上升。
5万km以内:放心收。5万km以上:必须查检测报告。
3️⃣ 10万km以上 = "事故车陷阱区"
12.1%的车源在10万km以上,但其中约40%有事故/钣金/不过检测记录。这个区间是车商最容易踩坑的区域——价格看似便宜,但隐性风险高。
🔍 六、车况等级分布与价格影响
| A 级(原版原漆) | |||||
| B 级(1-2处补漆) | |||||
| C 级(3-5处/有出险) | |||||
| D 级(钣金/问题多) | |||||
| E 级(事故/不过检测) | |||||
| 信息不全 |
车况核心发现
1️⃣ A级(原版原漆)占42.2%——这是二手车市场的"新常态"
传统二手车市场A级占比通常20-30%。本周42.2%的A级占比,直接反映了准新车的大量涌入。原版原漆不再是稀缺品,而是常态品。
这意味着:车商的定价逻辑必须调整——A级不再是"+5-10%溢价"的特权,而是基准价。B级以下才需要打折。
2️⃣ A→B级价差3.7万(16.4%)——远高于专家库的"1-2%"理论
专家库理论:1-2处补漆只影响-1-2%。但实战数据显示B级比A级低16.4%——为什么差距这么大?
因为B级车源不只是"1-2处补漆",往往还伴随:
更高的里程(平均4.8万km vs A级2.1万km) 更老的年份(平均23年 vs A级25年) 可能的过户记录
实战价差不是单一要素的叠加,是多要素的复合折扣。车况+年份+里程三者联动才是真实定价逻辑。
3️⃣ D级和E级合计20.3%——每5台车就有1台有重大问题
D级(钣金/问题多)+E级(事故/不过检测)=20.3%。这个比例偏高,原因是本周数据中包含了大量"询价"——车商正在评估这些车的收车可能性,很多是问题车。
对车商的警示:收车时每5台就有1台可能是问题车。第三方检测是必须项,不是可选项。
⚡ 核心趋势:享界S9 价格中枢22-26万,增程版比纯电版贵2-4万(智驾买断溢价)。智界S7从17.8万→17万,新款192线反而更便宜——鸿蒙系内部竞争压价。尚界H5 13.3-13.6万,入门级定位。三个品牌一周15条车源,放量速度惊人。
7.6 极氪——009高端走量,001老款跌价
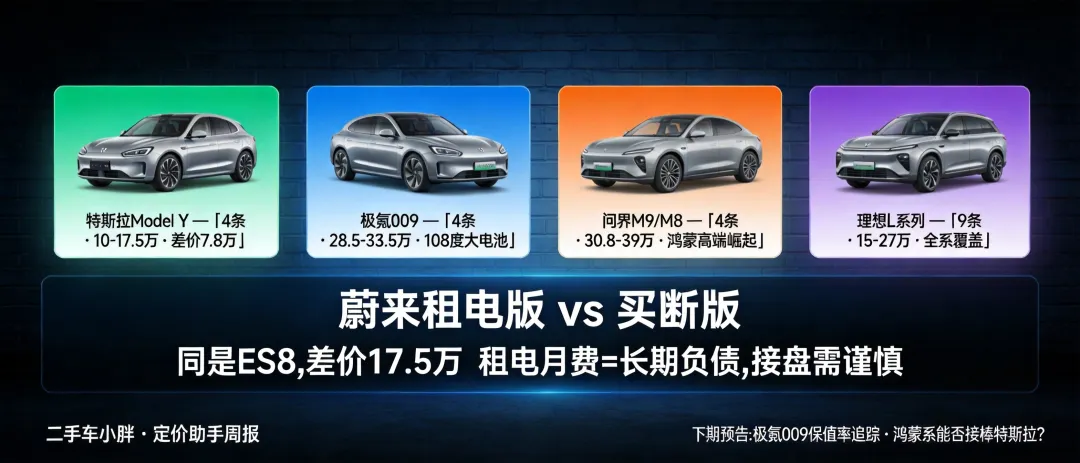
⚡ 核心趋势:极氪009价格区间25-33.5万,108度四驱高配最贵。001老款WE版跌至9.8-12.8万,22款13.5万km的只值9.8万——老款001是本周跌幅最大的车型之一。9X Hyper版51万,007 15万首现。极氪品牌内部分化严重:009高端+001低端,中间产品线空缺。
7.7 小米——Ultra溢价明显,事故车折扣惊人
⚡ 核心趋势:小米SU7本周数据极度分化——Ultra原漆32万 vs 事故钣金车16-17万,价差15万(47%)!这是本周车况价差最极端的案例。事故车(C柱钣金不过检测)直接腰斩。YU7 Max首现27.9-30.8万,新品牌价格锚点偏高。
7.8 腾势——D9稳中有升,新车型扩展
⚡ 核心趋势:D9价格区间17-24.5万,波动大但整体中枢约21-23万。四驱高配+智驾买断版本溢价3-5万。N7 16.5万首现,N8L 25.3万首现——腾势产品线正在扩展二手流通。
🔥 八、重点车型价格走势详解
问界M9——本周最硬通货
| 稳步上行↑ | ||||||||
| 稳步上行↑ | ||||||||
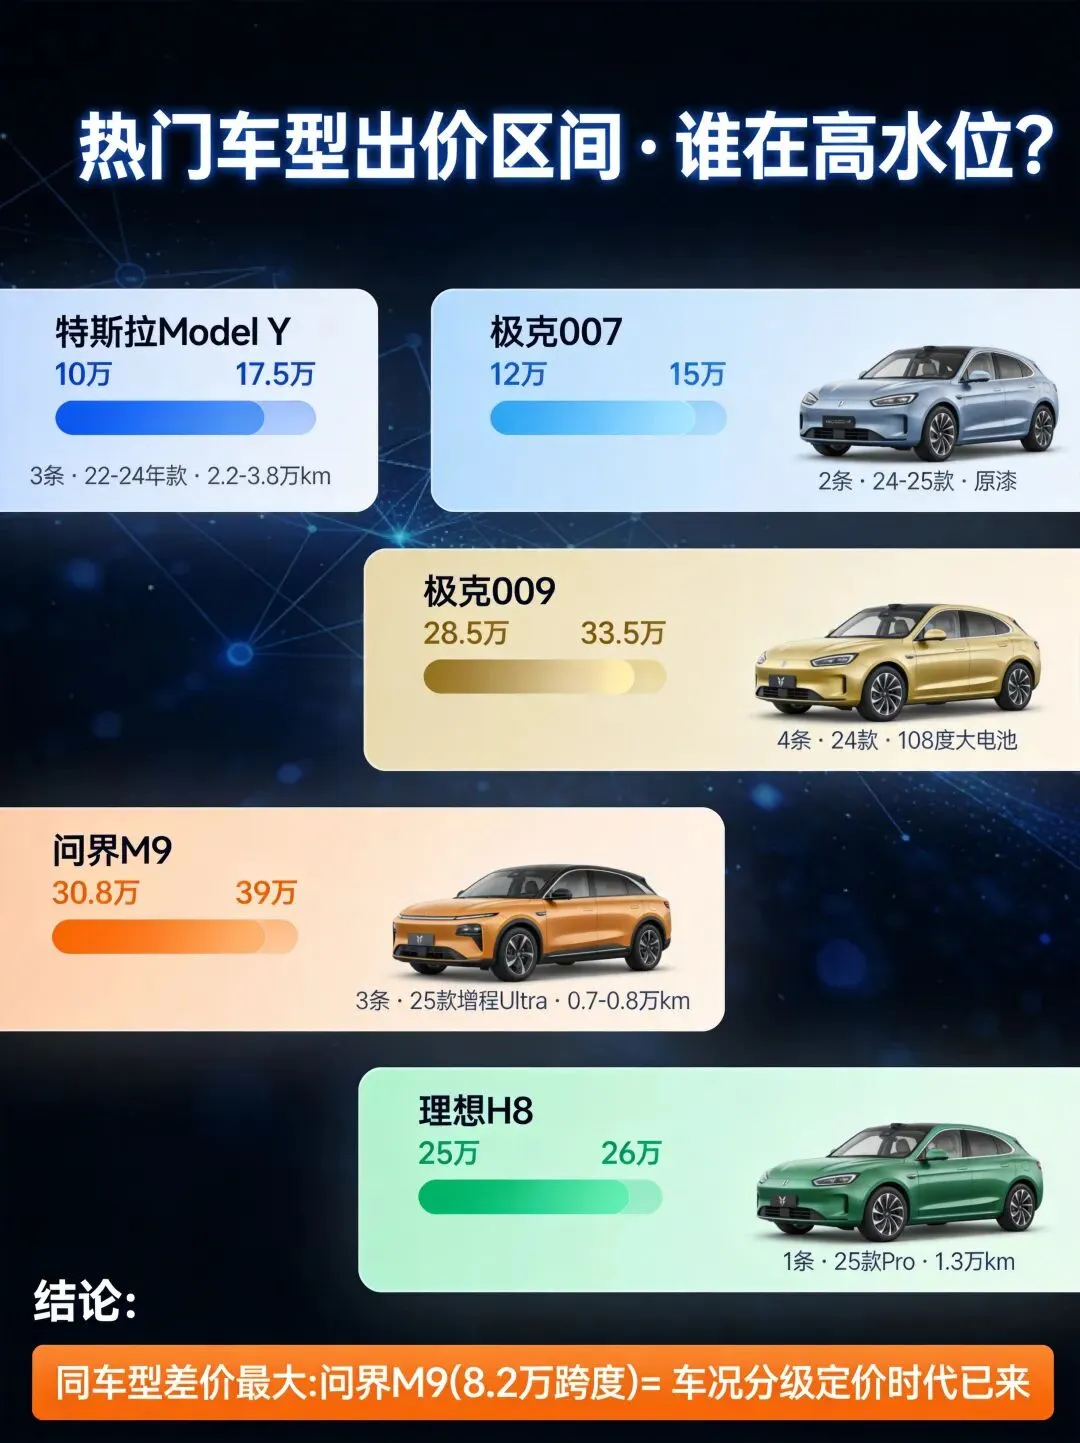
💡 小胖哥判断:问界M9是本周唯一明确上行趋势的旗舰车型。192线+买断智驾是核心溢价点——差价可达3-5万。M9正在成为新能源二手市场的"新汉兰达"——需求刚性、流通快、价格透明、议价空间窄。收M9不怕砸手里。
理想L9——年份定价特征最明显
💡 小胖哥判断:L9价格完全由年份定义——22款20万、23款22-23万、24款25万、25款30万。每跨一个年份,溢价约2-3万。这是理想全系的特征:年份>车况>配置。买L9二手,先定年份预算,再挑车况。
特斯拉Model Y——焕新版vs老款分化最严重
💡 小胖哥判断:Model Y是本周价格跨度最大的单一车型——从10万到27万,跨度17万。焕新版正在建立新的价格锚点(20-21万),老款被迫向下调整。买Y二手:焕新版20万是合理价,22款标续14-15万是性价比区,事故车10万以下是风险区。
分析三:淡季定价策略建议
6月是传统淡季(专家库:6-8月微幅下调2-5%),本周数据验证了这个规律——
但不是所有品牌都跌。分化策略如下:
| 硬通货(M9/焕新Y/L9新款) | ||
| 温通货(ES6买断/L8/D9/极氪009) | ||
| 慢车(老款001/P7/租电版/事故车) |
核心策略:淡季不是"全面降价",是"差异化降价"——硬通货稳住、温通货微调、慢车加速出清。
📋 十、下周展望与操作建议
市场展望
1. 供给端:车源继续收缩
6月11日起车源从50+条降至30-46条,传统淡季效应显现。预计下周继续收缩至35-40条/日。
2. 需求端:结构性分化加剧
M9/L9新款/焕新Y:需求仍然刚性,价格不会大跌 温通货:需求减弱,议价空间变大 慢车/事故车:需求极弱,流通周期拉长
3. 新变量:鸿蒙智行系继续放量
享界S9/智界S7/尚界H5正在建立二手流通体系。下周可能出现更多鸿蒙系车源,特别是尚界H5的增程版本。
操作建议(给车商同行)
✅ 积极收的:
问界M9 Ultra 192线+买断智驾(硬通货,淡季也能流通),预计厂家,销售店批量车会出现,要适度下调 理想L9 24-25款(年份新=价格稳),要考虑竞品新款车降价风险 特斯拉Model Y 焕新版 原漆0过户(20-21万合理区间),要考虑竞品降价可能 享界S9 增程+买断智驾(新品牌正在建立硬通货地位),旅行版客户精准关键
⚠️ 谨慎收的:
蔚来租电版本(租电标签=大幅折扣,流通慢) 极氪001 22-23款老款(迭代过快,恐慌性贬值风险) 5万km以上有出险记录的C级车(淡季流通周期2-3个月+) 理想L9 22款老款(7万km+的版本流通偏慢)
❌ 不建议收的:
事故车/不过检测车(淡季更难卖,持有成本每天烧钱) 小鹏P7/P7i(流通量极低,保值率灾难) 10万km以上的老款新能源(技术淘汰风险+电池衰减风险) 比亚迪唐DM-i电池包更换版(电池问题=信任崩塌)
二手车小胖,干了23年,还在干。每周深度行情分析,不端着,不糊弄,话糙理不糙。关注「二手车小胖说」,下周继续。
全国二手车人AI学习群申请入群微信:xiaopangfans 更多内容和专业资料请点击下方巨电未来小程序图片!👇👇
申请入群微信:xiaopangfans
工具推荐 往期精选文章 中国二手车,复制美国Carmax模式可行性报告
品牌二手车交易数据分析报告(2025-奥迪)
2025年最新汽车以旧换新政策,对二手车的影响
2024年,中国汽车销量总榜和细分榜单!
中国二手车优秀企业介绍
(点击查看)
常州安飞士:新能源二手车,安得猛士兮守四方
许昌志诚二手车:好车自东来,江湖自有爱!
温州浙业潮车:业精于勤,专注于心!
灿哥说车:二手车事业,因为热爱,所以选择!
迈卡易:练好功夫做好车,喜欢你就来!
金梁:二手车亲兄弟父子兵,有义有情,艰难转型!
聚电时代:聚人才做品牌,迎接二手车新
随机文章
-
 10个月宝宝每天需要喝多少奶粉?
- 筑基未来:华智创科携手华为鸿蒙,重构“AI教育”数字地基与创新生态
- 相约鸿蒙国赛,现在就报名鸿蒙高校创新赛
- 以场景创新锚定千行百业,鸿蒙加速驱动数智化转型——HDC2026生态产业场景创新方案分论坛圆满落幕
- 《盛世天下》解锁版下载教程来了,安卓苹果均可安装使用
- 零基础也能上国赛?鸿蒙高校创新赛:让每个想法都有生长的土壤
- 全国首个鸿蒙商圈智慧停车落地深圳罗湖
- 联手航天、鸿蒙智联,安吉尔打造净水行业天花板
- 苹果iOS游戏分享《餐瘾地城 Dungeon Munchies》吃怪变强!超脑洞像素神作
- 【iOS苹果新游推荐】不走寻常路!重塑战局的板块塔防神作《地牢战争3 Dungeon Warfare 3》
- 鸿蒙反超苹果iOS!19%对17%,国产系统7年走完对手十几年的路