深度解析:稳定币世界的安卓系统 - M0
- 2026-08-18 00:19:42
此前梳理《稳定币支付产业链框架》,最上游的资产发行只介绍了 Circle/Tether 的自主发行和 Paxos 的三方代发模式,遗漏了另一种非常“特别的存在” —— 那就是 M0 的“去中心化铸造模式”。
对 M0 这个项目感兴趣很久了,因为在稳定币发行这个“又红又专”的领域里居然杀出来一个崇尚去中心化的“加密朋克”🤷♂️
今天我们就一起来深度拆解一下!
1. M0 是什么?
M0 不是另一个 Circle 或 Tether,它不直接面向普通消费者发行稳定币,而是提供了一套让机构发行稳定币的基础协议。它让稳定币从“一家公司的孤立产品”,变成了一套“全行业共用的标准协议”。
严格来说,M0 铸造出的 $M 是一种作为储备资产的基础货币。它允许开发者和支付企业基于这套底层架构,锁仓 $M 作为储备,映射发行自有品牌的 To C 稳定币。这些品牌稳定币对外形态各异,但在底层却共享同一套储备验证机制和流动性网络,这让基于 M0 的稳定币之间可以 1:1 无损兑换。
2. 稳定币发行方式对比
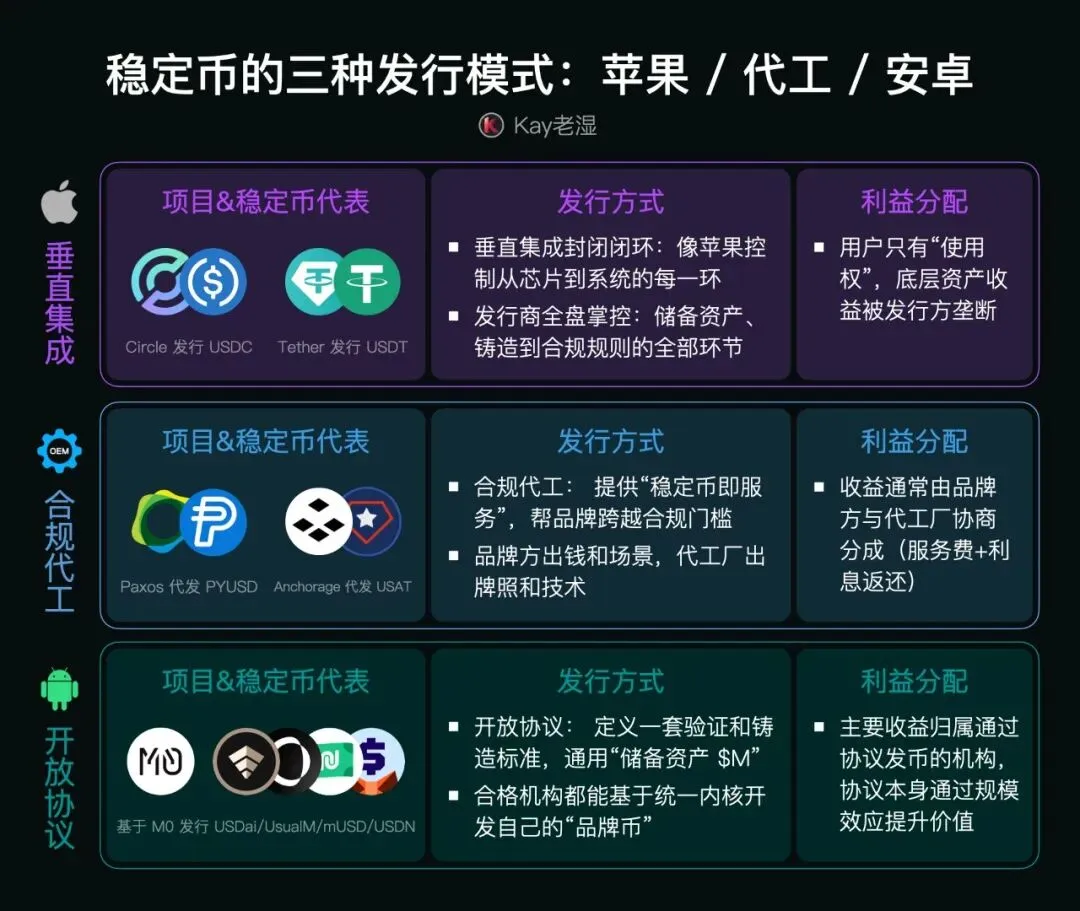
说它是一套“通用的稳定币铸造协议”可能还是有些抽象。我们可以把目前主流的 3 种稳定币发行方式放在一起做一个比较,你就会直观地理解,为什么说 M0 的模式更像是“稳定币世界的安卓系统”。
3. M0 模式详解
3.1 生态中的三个角色
1️⃣ Minters(铸币者)
Minters 是获得协议治理授权、能够发行 $M 的机构。这些机构可以是:加密交易所、Web3 项目、科技巨头等。它们负责持有链下高质量抵押品(如:美国短期国债),然后向协议申请铸造 $M 代币。
此时的 $M 扮演的是底层清算资产的角色。所有的抵押品存放在破产隔离的 SPV(特殊目的实体)里,而不是普通的商业银行账户。这意味着即使铸币机构本身出了问题,储备资产在法律结构上依然是安全隔离的。
2️⃣ Validators(验证者)
Validators 是独立的第三方(比如:Chronicle Labs),同样需要治理批准。它们的职责是验证 Minter 确实持有足够的链下抵押品,并签署确认信息上链。
这个设计非常精妙:它将“储备验证”从发行方内部拆解出来,变成了一个独立的、持续运行的外部结构。相比传统稳定币按季度出具的“快照式”审计报告,M0 的验证频率和独立性有了质的飞跃。
3️⃣ Earners(收益者)
被治理批准的账户,可以获得持有 $M 的原生收益。M0 的 Token 合约追踪两种余额:
Rebasing balance:自动复利增长,储备收益直接反映在余额上。 Static balance(Wrapped $M):对于部分不支持余额自动增长的中心化交易所(CEX)或 DeFi 智能合约,M0 提供了非 Rebasing 的封装版本,普通稳定币余额不变,通过价格升值积累收益。
这个设计的意义在于:储备资产产生的收益不再只被发行方独吞,而是可以通过协议分配给下游的应用和用户。
3.2 M0 稳定币铸造流程
简单来说,这是一个“链下资产验证推动链上发行”的过程。具体如下:
1️⃣ 准入授权:某个机构通过社区治理投票获得 Minter 资格,并被赋予初始铸币上限
2️⃣ 资产确权: 机构通过托管行购入美债,并存入合规的、破产隔离的 SPV
3️⃣ 异步鉴证: 独立的 Validators(如专业审计机构)通过 API 实时监控 SPV 账户。一旦确认资产到账,Validator 就会在链上签署包含资产净值的证明
4️⃣ 额度激活: M0 协议接收到 Validator 的签名数据后,自动更新该 Minter 的链上可用额度
5️⃣ 自主铸造: Minter 根据业务需求,向协议发起 $M 铸造请求。只要请求金额在已鉴证的额度内,智能合约即刻放行
6️⃣ 品牌映射: 机构获得底层的 $M(基础货币) 后,将其作为 1:1 储备,发行面向最终用户的品牌稳定币(如 USDai、mUSD)
3.3 局限性与风险预警
M0 模式也不是完美无缺,它最大的挑战在于链下资产与链上状态的映射摩擦。
协议本身是一段智能合约,它无法真正“接触”或清算链下的美国国债。在没有链下机构配合的情况下,实物资产(RWA)就没办法被转移或修改。
这就引出了一个核心的产品风险:验证者作恶风险。如果 Validators 联合起来谎报了链下 SPV 中的美债数量,或者链下资产被传统金融体系意外冻结,链上的代码是无能为力的,$M 就会面临直接的脱锚风险。
4. M0 解决了什么问题?
在旧模式下,支付服务商和应用方只是大厂稳定币的“搬运工”,赚的是辛苦的通道费,而底层动辄 5% 的美债无风险利息全被发行商赚走了。M0 换了个打法,主要解决了三个痛点:
1️⃣ 去中心化铸造:权限下放
在 M0 的世界里,没有唯一的“发行商”。符合条件的机构只要有高质量资产(比如美国短期国债),就能根据协议直接生成基础货币 $M。
2️⃣ 利益重新分配:谁干活谁分钱
M0 协议最核心的商业吸引力在于:它将底层资产产生的收益在生态成员间进行了重新分配,让各方都能“分到蛋糕”。
Minter 质押美债并支付“铸币利率”。只要美债收益率 > 铸币利率,中间的息差就直接转化为 Minter 的经营利润。作为持有或分发 $M 的钱包、支付网关等机构,可以被协议标记为 Earner,直接获取底层资产的大部分原生生息收益。
3️⃣ 透明度升级:告别审计“小作文”
USDT 经常被质疑“储备证明”更像是一份“储备快照”。M0 通过链上协议治理,把抵押品和发行量实时挂钩。不用等每季度的审计报告,链上数据随时查。
5. 生态:谁在用 M0?
当底层基础设施搭好,最能说明问题的就是生态的接受度。看看谁在基于 M0 发自己的稳定币:
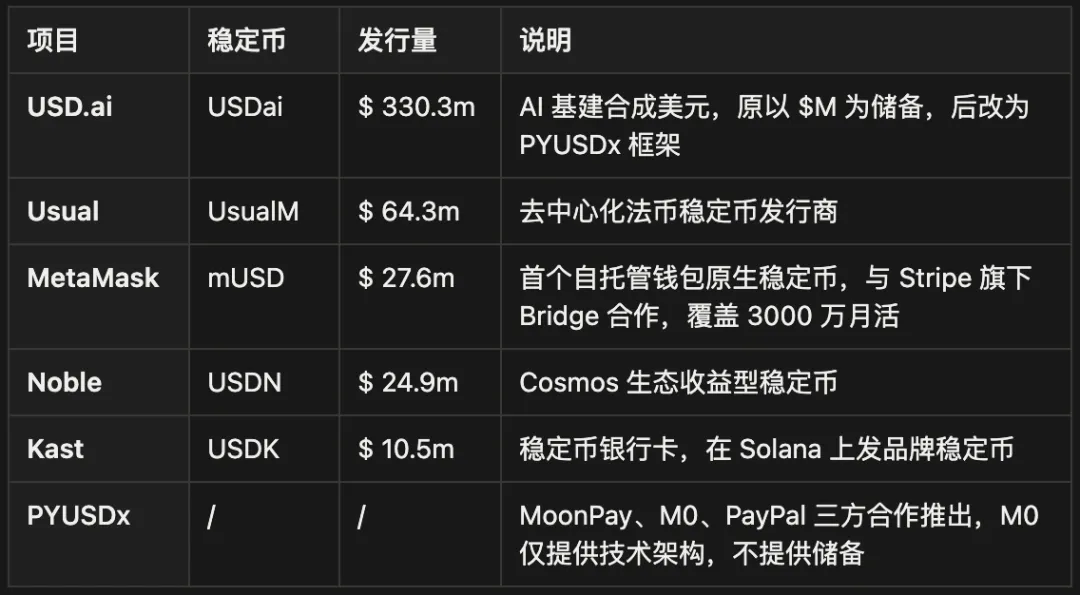
重点说两个:
MetaMask mUSD:当覆盖几千万月活的自托管钱包选择发自己的币,而不是直接使用 USDC,也说明:超级入口开始想要“自己的专属资产”。
- PYUSDx:由 MoonPay、M0、PayPal 三方合作推出,让开发者可以基于 PYUSD 储备构建自己的品牌稳定币。M0 仅提供技术架构,这跟它原有的模式存在本质差异,但确实通过 PayPal 的影响力,让 M0 的技术获得更大的应用潜力。
6. 写在最后
过去的一两年里,稳定币的总供应量和新发行项目都在狂飙。越来越多的超级应用、数字钱包和支付机构开始意识到:既然我都掌握了交易场景和用户,为什么我还要免费给别人做分发渠道?
M0 赌的就是这个时代趋势:当稳定币市场从“少数巨头垄断发行”走向“每个超级应用都有自己的品牌稳定币”时,中间必定需要一层标准化的铸造、独立验证和收益分配基础设施。
目前,M0 不到 2 亿的总供应量与千亿规模的 USDT 相比仍是九牛一毛。并且,从 “储备提供者 + 技术平台” 到 作为 “纯技术平台” 三方合作推出 PYUSDx —— M0 本身的模式也在变化。但不管怎样,M0 正在推动稳定币行业从“孤岛式的品牌竞争”,走向“共享流动性底层的生态竞争”。
从“谁发的币”到“币是怎么被发出来的”,这绝对是值得持续追踪的结构性变革。
— END —
往期推荐
随机文章
-
 10个月宝宝每天需要喝多少奶粉?
- 苹果 iOS 27 预览:液态玻璃设计成“传家宝”,折叠屏 iPhone 终于能分屏了
- 麒麟+鸿蒙6+8500mAh!华为畅享90系列,千元机要变天了?
- 鸿蒙旗舰“超大杯”探底价!16GB 1TB影像天花板,卫星通话不再是奢望!
- 鸿蒙新机“不讲武德”,8GB/256GB突降2000元,双五星耐用 鸿蒙互联!
- 苹果ios付费游戏《死亡细胞》下载分享
- 鸿蒙智行首款猎装车来了!尚界Z7T实车曝光,3米轴距+华为巨鲸电池,月底上市
- 千呼万唤!iOS 27增加分屏功能 适配折叠iPhone 起步价1.4万 顶配2万多
- 苹果抽25%,安卓抽50%:谁才是真正的“隐形杀手”?
- 手游《英雄无间道》安卓+ios|出生v10|一键+一起玩
- iPhone将首次支持分屏功能:苹果iOS 27将为折叠屏机型iPhone Fold带来分屏能力,但没有台前调度